
كتب ـ عبدالله الشريقي:
أوضحت هيئة الخدمات المالية البنود التنظيمية الواردة في اللائحة التنفيذية لقانون الأوراق المالية، حيث جاءت شارحة للقواعد التنظيمية التي تضمنها القانون الصادر بالمرسوم السلطاني رقم:(46/ 2022م) والتي تهدف إلى بناء سوق أكثر كفاية وتنافسية ويسهم في تحقيق مستهدفات رؤية "عمان 2040م"، مبينة أن مدة توفيق أوضاع الجهات المخاطبة بأحكام اللائحة ستنتهي بنهاية عمل يوم الأربعاء 27 يناير 2027م، فيما منح المشرع المؤسسات المصرفية المرخصة لمزاولة أنشطة الجهات العاملة في مجال الأوراق المالية مهلة أقصاها ثلاثة أعوام لتوفيق أوضاعها.
وركَّز قانون الأوراق المالية على وضع المظلة القانونية التي تسهم في تيسير التوظيف الأمثل للثروات والأصول الوطنية، وتوفير الحماية والبيئة الاستثمارية الملائمة للمتعاملين، من خلال تمكين مؤسسات سوق رأس المال والجهات العاملة في مجال الأوراق المالية من القيام بدورها في خدمة الاقتصاد الوطني ودعمه وتنميته، وذلك عبر إيجاد الوسائل والبدائل التمويلية المناسبة لتوظيف المدخرات وتوجيهها نحو تمويل المشاريع الإنتاجية والخدمية القائمة، أو المشاريع الجديدة ضمن منظومة الاقتصاد الوطني، بما يُسهم في توليد فرص العمل للشباب العُماني.
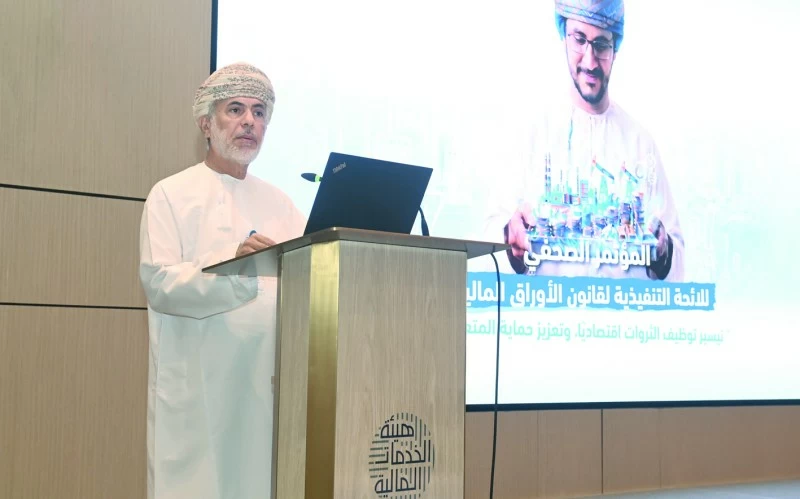
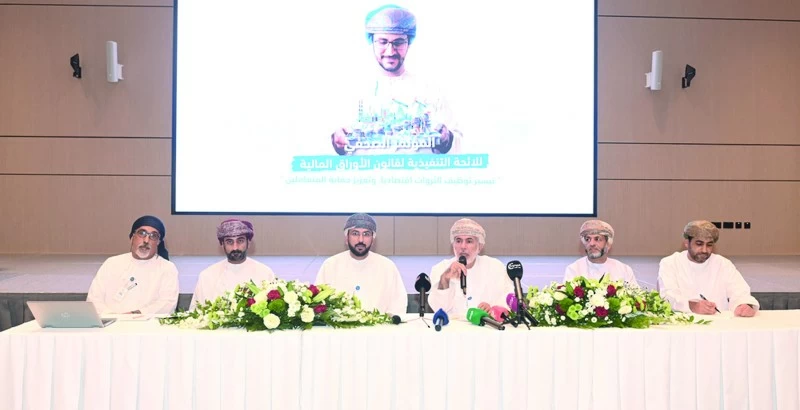
وخلال اللقاء الاعلامي الذي عقد في مقر الهيئة بمسقط، أكد سعادة عبدالله بن سالم السالمي الرئيس التنفيذي لهيئة الخدمات المالية على أن اللائحة التنفيذية للقانون تمثل حجر الأساس للمرحلة المقبلة من تطور سوق رأس المال في سلطنة عُمان، إذ تجمع بين حماية المستثمر، وتنويع المنتجات المالية، وتشجيع الابتكار، وتعزيز دور السوق في تمويل المشاريع، حيث أولت اهتمامًا كبيرًا بموضوع توفير خيارات تمويلية بديلة ومبتكرة إلى جانب أنها اتسمت بالمرونة الكافية التي تستوعب احتياجات حركة النمو الاقتصادي الذي تشهده سلطنة عُمان في ظل المتغيرات المتسارعة التي تقودها التكنولوجيا المالية وتطورات الأسواق الإقليمية والدولية، بما يسهم في جذب واستقطاب رؤوس الأموال المحلية والأجنبية عبر قطاع سوق رأس المال لدعم الأنشطة الاقتصادية، وتعزيز ثقة المستثمرين من خلال ترسيخ مبادئ العدالة والنزاهة والشفافية.
وقال سعادته: إنّ القرار رقم:(خ/11 /2026م)، يهدف إلى إبراز مكونات اللائحة وخصائصها وما تضمنته من مقاصد تنظيمية، فضلًا عن تهيئة الجهات المخاطبة بأحكامها للتعرف على المتطلبات التنظيمية الجديدة وآليات تطبيقها خلال فترة توفيق الأوضاع، التي تمتد لمدة ستة أشهر اعتبارًا من 27 يوليو 2026م.
ففي جانب حماية المتعاملين، أشار سعادته إلى أن اللائحة عززت الضوابط المنظِّمة لفصل استثمارات أموال العملاء عن أموال وأصول الجهات العاملة في مجال الأوراق المالية، وحمايتها من آثار الإفلاس والتصفية، وتقديم تقارير رقابية تتيح للهيئة التحقق من سلامة فصل أموال وأصول المتعاملين، حيث أن التحديث في هذه الجزئية يمكن الهيئة من التحقق المستمر من سلامة فصل أموال وأصول المتعاملين.
وأضاف: إنّ المشرع قد وجّه الجهة العاملة المرخص لها في مزاولة نشاط إدارة محافظ الأوراق المالية بجملة من الإجراءات التي تسهم في تعزيز حماية المستثمرين وتضمن تحقيق مصلحة المتعامل كأولوية، من خلال منع استغلال المحفظة أو توجيهها لخدمة مصالح الجهة العاملة أو تمويل المتعامل خارج الغرض الاستثماري المتفق عليه، وفي هذا السياق أكدت اللائحة على تحديد التزامات مدير المحفظة تجاه المستثمر، ومنها الالتزام بالأهداف والسياسة الاستثمارية، وتجنب تقديم أي معلومات غير حقيقية بهدف توجيه المستثمر لاتخاذ قرارات تخدم مصالح الجهة العاملة، إلى جانب إلزام الجهة العاملة بتقديم كشوفات دورية حول أداء المحفظة الاستثمارية.
ونظرًا إلى الدور المحوري الذي تمثله بنوك الاستثمار في تطوير سوق رأس المال أعرب سعادته عن أهمية إعادة هيكلية الجهات العاملة في مجال الأوراق المالية بما يمكنها من قيامها بدورها الحقيقي لتطوير سوق رأس المال العماني والوصول إلى الأهداف الاقتصادية المنشودة، إلى جانب توفير البيئة التنافسية ذات الكفاية العالية والمتطلبات العادلة بين جميع الجهات العاملة، ففي هذا الصدد نظمت اللائحة نشاط بنوك الاستثمار ضمن أنشطة الجهات العاملة في مجال الأوراق المالية بما يسهم في تفعيل الدور الحقيقي لهذه الجهات، الأمر الذي يحفزها نحو ابتكار أدوات تمويلية وأوعية ادخارية تسهم فعليا في مواءمة التمويل المناسب حسب طبيعة المشاريع وفتراتها الزمنية، ويُدعم في ذات الوقت أعمال قطاع سوق رأس المال، ومن هذا المنطلق جاء التوجه أن تكون هناك كيانات مستقلة قائمة بذاتها تقدم خدماتها لطالبي التمويل من خلال سوق رأس المال بحسب المنتجات والأدوات المتاحة إلى جانب استنباط آليات وأدوات جديدة، فقد جاءت اللائحة بفصل أنشطة بنوك الاستثمار والأنشطة المتعلقة بسوق رأس المال عن أي أنشطة مالية أخرى، ومنحت المؤسسات المصرفية التي تقدم هذه الأنشطة الفترة الكافية لتوفيق أوضاعها والمحددة زمنيًّا حسب اللائحة بثلاث سنوات، إلا أن اللائحة أيضا أتاحت للمصارف الجمع بين أنشطتها التجارية المرخصة ونشاط الحفظ والأمانة إلى جانب تقديم التعهد بالتغطية.
وأكد سعادة عبدالله السالمي، على أن تطوير سوق رأس المال لا يمكن أن يتحقق إلا بوجود مؤسسات فاعلة تمارس أنشطة بنوك الاستثمار، قادرة على أداء دورها في دعم نمو السوق وتعزيز كفايتها، وتوفير الحلول والبدائل التمويلية المناسبة، مشيرًا إلى أن هذه الخطوة التنظيمية تعتبر مهمة كونها تسهم في تعزيز الفصل المؤسسي والتشغيلي بين النشاط المصرفي والأنشطة الاستثمارية المرتبطة بالأوراق المالية والحد من تضارب المصالح وانتقال المخاطر، وتحديد نطاق الاختصاص التنظيمي والرقابي لهيئة الخدمات المالية بصورة أوضح، منِّوهًا أن اللائحة أتاحت للجهات العاملة المرخصة بممارسة نشاط بنوك الاستثمار تقديم عدد من الأنشطة المرتبطة بالأوراق المالية ممثلة في نشاط مدير الاستثمار، ونشاط هيكلة المنتجات، ونشاط إدارة محافظ الأوراق المالية، ونشاط البحث وتقديم المشورة المتعلقة بالاستثمار في الأوراق المالية المدرجة ونشاط إدارة الإصدارات، كما أجاز المشرع لبنوك الاستثمار القيام بمهام متعهد التغطية للإصدارات المعتمدة من الهيئة.
وأشار إلى أن اللائحة توسعت في أنواع صناديق الاستثمار الجماعي، وذلك بتنظيمها أحد عشر نوعًا من الصناديق فضلًا أنها أتاحت لمجلس إدارة الهيئة الترخيص لأنواع أخرى من الصناديق، ويأتي هذا التوسع باعتبار أن الصناديق هي إحدى المنصات الرئيسة التي يتوقع أنها ستدفع بتطوير سوق رأس المال العُمانية، كونها تُولّد طلبًا مستدامًا على مختلف الأدوات المالية، منّوهًا أن نمو قطاع الصناديق، يُسهم في إتاحة أموال تبحث عن فرص استثمارية، وبالتالي تتشجع المشاريع إلى اللجوء إلى سوق رأس المال طلبا للتمويل من خلال الأسهم، والصكوك، والسندات.. وغيرها من الأوراق والمنتجات المالية، وهو ما يعزز الإصدار والإدراج، ويزيد من عمق السوق وكفايته، فضلًا عن الخيارات الاستثمارية التي تتيحها مثل هذه الصناديق لصغار المستثمرين.
وقال: تشمل الأنواع المنصوص عليها في اللائحة: الصناديق المشتركة، وصناديق السيولة، والصناديق العقارية، وصناديق أدوات الدين، والصناديق القابضة، وصناديق المؤشرات، وصناديق الملكية الخاصة، والصناديق الوقفية، والصناديق الخضراء، والصناديق المستدامة، وصناديق رأس المال المغامر التي تستثمر في الشركات الناشئة والمشروعات ذات النمو المرتفع، لتعزز بذلك هذه الصناديق الممكنات التي تُسهم في تيسير التوظيف الاقتصادي للثروات والأصول الوطنية، وتوفير منتجات استثمارية متنوعة.
من جهته استعرض أحمد بن سعيد الغسيني باحث قانوني في هيئة الخدمات المالية، أبرز الملامح العامة اللائحة التي تتضمن أحكامًا تُعزّز مبدأ الرقابة القائمة على استشراف المخاطر، ممثلة في تقارير كفاية رأس المال وخطط إدارة المخاطر لدى الجهات المرخصة، بما في ذلك خطط استمرارية الأعمال.. وغيرها من المتطلبات التنظيمية، فقد حددت اللائحة المقاصد التنظيمية والمخاطر التشغيلية للمؤسسات التي ينبغي التصدي لها والجهات الخاضعة لأحكامها، وأتاحت لها اتخاذ ما يلزم لتحقيق هذه المقاصد وتفادي تلك المخاطر التي قد تؤثر على التشغيل الآمن الرابح وحماية الأطراف ذات العلاقة.
وفي ضوء المستجدات والتطورات في الأسواق والممارسات العالمية، قال: إنّ اللائحة أفردت بنودًا واضحة بشأن مكافحة الممارسات التي قد تؤثر على قاعدة العرض والطلب في البورصة؛ حيث حظرت اللائحة التداول الوهمي، والصفقات التي لا يترتب عليها تغير حقيقي في الملكية، والأوامر التي تدخل دون نية لتنفيذها، والتأثير المصطنع على أسعار الافتتاح أو الإغلاق.
وحظرت على الجهات التي تمارس الوساطة استغلال أوامر العملاء وإجراء تداولات استباقية لتحقيق منفعة خاصة.
وأشار إلى أن اللائحة عززت متطلبات الإفصاح والحوكمة والامتثال، وربطت الرقابة بصورة أكبر بالتقييم المستمر للمخاطر، إلى جانب تنظيم التعاملات التي قد تنشأ عنها حالات تضارب مصالح أو استخدام للمعلومات غير المفصح عنها، بما يدعم النزاهة والشفافية وتكافؤ المعلومات بين المستثمرين.
وسعيًا وراء تشجيع الابتكار في التقنية المالية للقطاعات غير المصرفية، أشار أحمد بن سعيد الغسيني الى أن اللائحة من خلال تنظيم البيئة التجريبية أضافت مسارًا سريعًا لمثل هذه التقنيات، يكمل ما أتاحه نظام الهيئة الصادر وفق المرسوم السلطاني (20 /2024م) من تراخيص مؤقتة، فقد حرصت اللائحة على توفير البيئة القانونية الملائمة لتحفيز السوق فأجازت للهيئة الترخيص لمزاولة الخدمات والأنشطة المرتبطة بالتقنيات المالية الحديثة والأدوات المالية المبتكرة التي لا يوجد تشريع ينظم أعمالها، مؤكدًا على أن هذه الخطوة من شأنها أن تدعم البرنامج الوطني للاقتصاد الرقمي والاستراتيجية الوطنية للتقنيات المالية، بما يُسهم في استقطاب الاستثمارات خاصة في التقنيات المالية المرتبطة بمجال الأوراق المالية، بما يواكب التطورات التقنية في القطاع، مع الحفاظ على سلامة السوق واستقرارها وتعزيز حماية المتعاملين.
وسلَّط أحمد بن سعيد الغسيني أبرز التغييرات التي تضمنتها اللائحة الجديدة، والتي تمثل حوالي37% من إجمالي الأحكام الواردة بها بين استحداث أو تعديل، وهي تحديثات هيكلية جعلت من سوق رأس المال أوسع من منصة للتداول إلى منظومة بيئية متكاملة تركز على إدارة السيولة السوقية، وتعزيز الوصول والنفاذية، من خلال أنشطة متعددة من أبرزها إدارة الأصول، وبنوك الاستثمار، وصناعة السوق، وهيكلة المنتجات، والتصنيف الائتماني، وأنواع متعددة من صناديق الاستثمار الجماعي، كما وضعت اللائحة إطارًا تنظيميًا أكثر تفصيلًا لمؤسسات سوق رأس المال كونها أضحت جهات مرخصة من الهيئة، ويعنى هذا الإطار بكفاية رأس المال، والحوكمة، والأنظمة التقنية والتشغيلية، واستمرارية الأعمال، وإدارة المخاطر، إلى جانب التقارير المالية والتشغيلية الدورية، والذي في مجمله يُسهم في تمكين الهيئة من المتابعة المستمرة والتدخل المبكر عند ظهور مؤشرات قد تؤثر في سلامة المؤسسة أو الاستقرار المالي.